Les collectivités face à l’urgence climatique : vers une nouvelle approche du mur d’investissement ?
Electrification, décarbonation, adaptation ; tous ces plans reposent pour partie sur l’action des collectivités avec en face des besoins d’investissements conséquents. Ces besoins sont régulièrement présentés comme un « mur d’investissement », de plus en plus difficile à gravir à mesure que les contraintes budgétaires se renforcent sur les budgets publics.
Dans ce contexte, le débat sur le financement de l’action climatique locale semble se resserrer autour de deux questions : comment prioriser les financements publics ? Et comment financer l’action climatique locale sans mobiliser plus de financements publics ?
Pour explorer ces questions, ce billet pose les premiers pas d’un cadre d’analyse des différents leviers d’action climat des collectivités au regard de deux critères : la rentabilité économique et la contribution – actuelle ou possible – des acteurs privés au financement de chaque levier.
Les collectivités locales possèdent de nombreux leviers d’action pour décarboner et adapter leur territoire au changement climatique : rénovation énergétique et adaptation des bâtiments, électrification de leurs véhicules, prévention des risques inondation, développement des réseaux de chaleur et de froid… Accélérer la mobilisation de ces leviers nécessite cependant des investissements, beaucoup d’investissement. Pour la seule décarbonation dans le secteur des transports, des bâtiments et de l’énergie, les besoins sont estimés à près de 19 milliards d’euros par an, soit 10 milliards de plus que leur niveau actuel. Et d’après de premières estimations d’I4CE, ils seraient de l’ordre de plusieurs milliards d’euros pour l’adaptation. Ce déficit est souvent associé à un « mur » d’investissement qu’il conviendrait de gravir. La réponse pour combler cet écart semblait aller de soi à la sortie la crise sanitaire : mobiliser (beaucoup) plus d’argent public en allant chercher parmi les leviers traditionnels du financement de l’investissement public local : épargne, recours à l’emprunt et soutien renforcé de l’Etat via les dotations. Mais le contexte budgétaire a changé. Et cette réponse apparaît de moins en moins réaliste au regard des mesures prises par le Gouvernement pour le nécessaire redressement des finances publiques.
Objectif de cette approche : aider l’Etat et les collectivités à identifier les outils de financement adaptés à chaque levier et à prioriser les financements publics
Les collectivités évoluent désormais avec de nouvelles contraintes budgétaires qui vont s’installer dans la durée. Et face aux besoins qui s’empilent, le mur d’investissement apparaît de plus en plus infranchissable. Dans ce contexte, I4CE invite l’État et les collectivités à identifier et questionner le modèle de financement propre à chaque « brique », chaque poste d’investissement qui compose le mur, pour trouver des voies de passage entre contrainte budgétaire et ambition climatique. Pour ce faire, ce billet explore un cadre d’analyse de chaque levier d’action des collectivités s’appuyant sur deux critères : la rentabilité économique du levier d’action et la contribution des acteurs privés au financement de ce levier.
Le cadre d’analyse proposé dans ce billet est volontairement exploratoire et embryonnaire : il relève d’une approche avant tout qualitative, non consolidée, et n’a pas vocation à être exhaustif. Il vise surtout à nourrir le débat sur le financement de l’action climatique des collectivités. Ce cadre reprend, s’inspire et adapte le cadre « rentabilité / capacité » proposé par la Secrétariat à la planification écologique (SGPE) dans un document provisoire paru en décembre 2024. Ce cadre visait à appréhender chaque levier de transition au regard de deux critères essentiels : la rentabilité économique du levier et la capacité des acteurs à s’engager. L’objectif poursuivi était d’aider l’Etat à définir des outils de politique publique adaptés au contexte de chaque levier d’action.
Appréhender chaque levier d’action climat des collectivités au regard de sa rentabilité économique et de la contribution des acteurs privés à son financement
La rentabilité économique nous semble un critère clé dans l’analyse car un levier qui couvre tout ou partie de son coût d’investissement par les économies et les recettes qu’il génère est bénéfique à terme, pour celui qui engage l’investissement (public ou privé). Dans notre approche, elle correspondrait à deux types de rentabilité :
Une rentabilité par les économies, lorsque le levier actionné permet de couvrir le coût net de l’investissement sur le long terme grâce à :
- des économies d’énergie (par exemple, la rénovation d’un bâtiment)
- des économies d’entretien, lorsque l’alternative décarbonée est moins coûteuse à entretenir (par exemple, l’éclairage public en LED)
- des économies d’investissement, lorsque la sobriété permet d’acheter moins d’équipements (par exemple, la mutualisation de bâtiments ou de véhicules).
- Une rentabilité par les recettes lorsque le levier actionné génère des recettes issues de la monétisation du service, par exemple la vente d’énergie, qui permettent de rembourser l’investissement sur le long terme.
Cette rentabilité dépend fortement de l’évolution de plusieurs facteurs : prix des énergies, coûts des technologies et des matières premières. Aucun calcul de rentabilité n’a été réalisé pour ce billet. Nous avons repris les résultats d’analyse de rentabilité économique du SGPE tels que présentés de son document provisoire. L’analyse de rentabilité économique mériterait donc d’être mise à jour et consolidée pour chaque levier.
La contribution des acteurs privés, c’est-à-dire des entreprises et ménages, désigne ici les financements spécifiques dédiés au levier d’action analysé. Nous la retenons car mobiliser davantage ces contributions pourrait alléger la charge qui pèse sur les budgets publics. Cette contribution semble prendre deux formes principales :
- La première est la participation des bénéficiaires directs de l’investissement – entreprises, ménages et administrations – à son financement, par des outils dédiés, tarifaires ou fiscaux : tarifs et redevances (par exemple pour les services d’eau potable et d’assainissement) ou impôts affectés (par exemple le versement mobilité pour les transports en commun urbains). Ces contributions, qui touchent les ménages comme les entreprises, peuvent être collectées directement par la collectivité dans le cadre d’un service en régie, ou par un opérateur privé dans le cadre d’une gestion déléguée, et couvrir tout ou partie du coût de l’investissement ou du service.
- La seconde est le financement porté directement par des acteurs privés, qui avancent tout ou partie de l’investissement et se rémunèrent en tout ou partie par de la facturation auprès des usagers du service, par exemple dans le cadre d’une concession pour le développement de réseaux de chaleur urbains.
Nous n’incluons pas les instruments non fléchés de fiscalité locale (par exemple la taxe foncière) ni de fiscalité nationale reversée par l’État (par exemple les fractions de TVA), qui financent le budget général des collectivités. Nous laissons également de côté, à ce stade, les certificats d’économies d’énergie (CEE), outil sur lequel les collectivités n’ont pas la main et qui mérite d’être traité au regard des enjeux spécifiques qu’il soulève (cf. décryptage I4CE).
L’analyse croisée des deux critères permet de réaliser une première répartition des leviers d’action des collectivités en 4 catégories
- Levier qui serait d’ores et déjà rentables grâce aux recettes qu’ils génèrent lui permettant d’être financé sans impact sur le budget de la collectivité – pour ce type de levier, le coût d’investissement peut être transféré à un acteur privé à travers une concession.
- Levier qui serait d’ores et déjà rentable par les économies qu’il génère, dont le coût d’investissement est généralement supporté par la collectivité et difficilement transférable à un acteur privé.
- Levier avec peu de rentabilité mais qui bénéfice d’une participation des bénéficiaires de l’investissement (usagers, consommateurs) à travers des outils de financement tarifaires et/ou fiscaux.
- Levier avec peu voire pas de rentabilité économique pour lequel le report de tout ou partie de l’investissement et de l’exploitation vers un acteur privé est impossible, pour des raisons juridiques ou économiques.
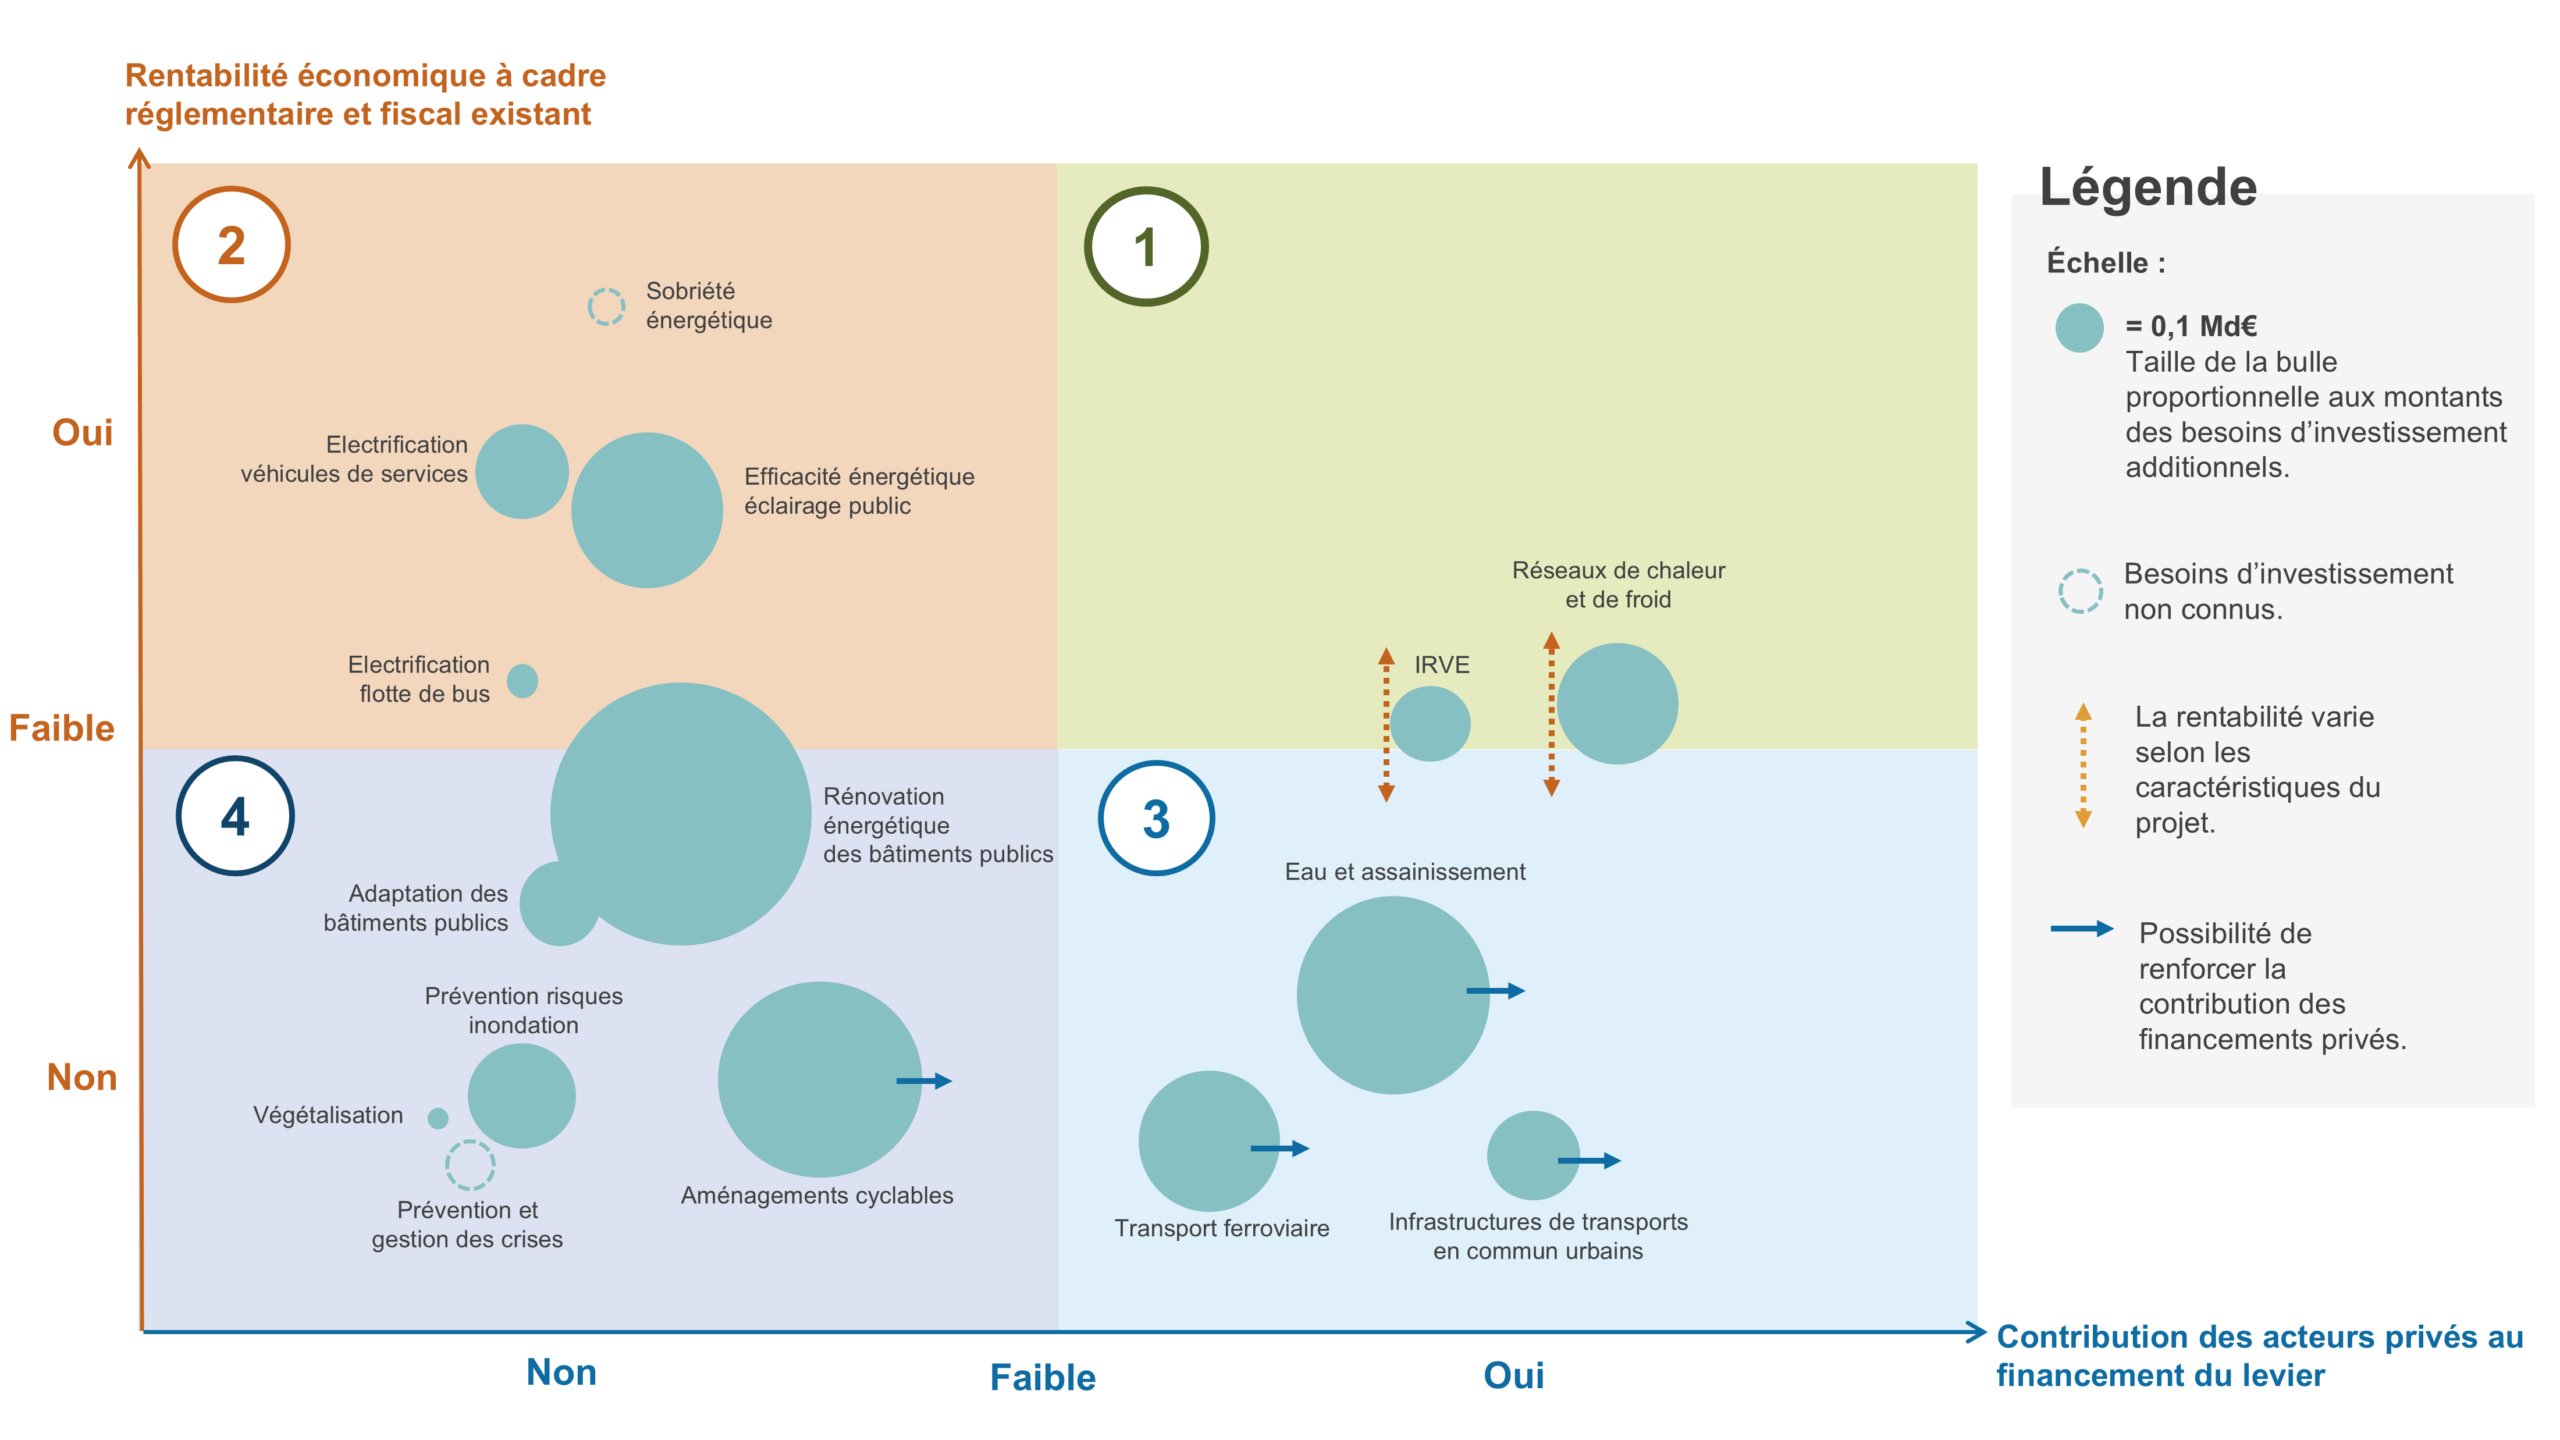
Nous avons réalisé une première répartition de 15 leviers de décarbonation et d’adaptation à la main des collectivités au sein de ces différentes catégories (cf. Figure 1). Les leviers sélectionnés découlent des compétences, du patrimoine et des équipements des collectivités. Cette sélection n’est pas exhaustive : elle reprend les principaux leviers analysés par I4CE dans de précédents travaux. Nous avons associé à chaque levier un montant correspondant aux besoins d’investissement additionnels à partir de nos différents travaux. Ces montants indicatifs constituent des ordres de grandeur, qui permettent d’apprécier l’ampleur des besoins de financement en jeu. Des travaux sont en cours de réalisation pour les consolider. A noter que les besoins liés à l’adaptation des infrastructures et du matériel roulant pour les transports et ceux pour le développement des réseaux de froid n’ont pas été intégrés faute de données disponibles.
Figure 1 : Répartition indicative de 15 leviers d’action des collectivités en faveur du climat dans le cadre d’analyse proposé
Source : I4CE à partir des travaux du SGPE
Premiers enseignements, questionnements et limites de l’analyse
Affiner l’analyse. Le calcul de la rentabilité économique des leviers gagnerait notamment à être consolidé : la rénovation énergétique, par exemple, recouvre plusieurs actions (isolation, changement de chaudière fioul/gaz, rénovation globale) dont les niveaux de rentabilité économique tels que présentés ici sont différents. Des travaux sont également à poursuivre pour consolider les montants des besoins d’investissement additionnels pour chaque levier d’adaptation et de décarbonation à partir de la SNBC3 adoptée cet été. D’autres leviers pourraient être ajoutés à l’analyse, par exemple dans le secteur des déchets. Enfin, la vision des besoins pourrait être plus exhaustive pour certains leviers en incluant également l’évolution des besoins en dépenses de fonctionnement, notamment pour les transports.
Identifier et investir dans les projets les plus rentables est nécessaire, mais ne suffira pas à réussir la transition et à adapter les territoires. Plusieurs leviers de décarbonation sont rentables, par les recettes (catégorie 1) ou par les économies (catégorie 2) mais la majorité des besoins d’investissement se situe dans les catégories 3 et 4, où aucune rentabilité ne permet de couvrir l’investissement. Même les deux leviers de la catégorie 1, les réseaux de chaleur et de froid et les bornes de recharge publiques, sont à cheval avec la catégorie 3, car leur rentabilité varie selon les projets (coût de l’énergie et caractéristiques du projet pour les réseaux, fréquentation pour les bornes). De nombreux projets nécessitent donc un soutien public à l’investissement.
Quant aux leviers de la catégorie 2, comme l’électrification des véhicules ou l’efficacité énergétique de l’éclairage public, ils sont rentables à long terme, mais les collectivités doivent d’abord financer l’investissement initial. Des outils d’ingénierie financière, comme le tiers-financement ou les prêts intracting, permettent d’échelonner ce coût, mais restent peu mobilisés et présentent des limites ; certaines collectivités, comme Albertville, ont développé leur propre outil intracting qui gagnerait à être diffusé.
Reste enfin une question : est-ce aux acteurs privés de financer les projets les plus rentables ? Les collectivités pourraient en tirer des retombées pour investir ensuite dans d’autres projets, mais cela suppose qu’elles portent l’investissement initial, en général financer par l’emprunt, ce qui pourrait aller à l’encontre du redressement des finances publiques. Des montages comme les entreprises publiques locales pourraient y répondre, mais ils exigent une ingénierie que la plupart des collectivités n’ont pas.
À cadre fiscal et réglementaire constant, les collectivités doivent mobiliser des financements publics supplémentaires pour de nombreux leviers. Au moins 6 leviers, en incluant la rénovation énergétique, relèvent de la catégorie 4, ne présentant à ce jour ni rentabilité, ni contribution directe des acteurs privés. Quasiment tous les leviers d’adaptation en font partie. Cela pose la question de leur modèle de financement, adressée par I4CE dans un projet en cours. Pour l’ensemble de ces leviers, peut-on garantir aux collectivités un niveau de recettes non fléchées, prévisible et à la hauteur des investissements attendus, au risque sinon de renoncer à certains pans de la transition écologique ou de les repousser ? Ou faut-il faire évoluer le cadre fiscal et réglementaire, par exemple par de nouvelles recettes fiscales, ou par d’autres moyens ? Enfin, selon la mobilisation des financements privés, des financements publics supplémentaires pourraient aussi être nécessaires pour les trois leviers de la catégorie 3 (transport ferroviaire, transports en commun urbains, eau et assainissement).
Quelles conditions pour une contribution accrue des ménages et des entreprises ? Renforcer la contribution des acteurs privés soulève des enjeux d’accessibilité et d’acceptabilité, ainsi qu’un risque politique en cas de hausse des tarifs. Quelle est la bonne part de prise en charge par le privé, et qui en assume la responsabilité politique ? Le débat sur le financement des transports collectifs, entre contribution directe des usagers plus ou moins élevée, et parfois réduite à 0 là où les réseaux ont été rendus gratuits, fiscalité des entreprises via le versement mobilité et contribution des collectivités via leur budget général en est une illustration. Autre exemple concernant le financement des Schémas express régionaux métropolitains (SERM) avec des réflexions en cours sur la création d’outils fiscaux dédiés comme une taxe sur les plus-values foncières induites par le développement des infrastructures (cf. Ambition France Transport).
Enfin, la rentabilité économique est-elle le bon critère ? Le critère retenu mérite lui aussi d’être questionné, ainsi que la manière de le calculer. Nous avons envisagé ici une rentabilité budgétaire, par les économies ou par les recettes, qui ne rend compte que de ce qui revient à la collectivité ou à un opérateur. Elle laisse dans l’ombre l’ensemble des bénéfices socio-économiques des actions et les coûts évités, en particulier pour l’adaptation. Une approche en rentabilité socio-économique, qui intègre par exemple les services écosystémiques, donnerait une image très différente de la hiérarchie des leviers.
Ce billet ouvre finalement plus de questions qu’il n’en referme et les débats sur le financement de l’action climatique des collectivités sont loin d’être clos. Ce cadre exploratoire vise à apporter une pierre à l’édifice, encore en construction, du financement de la transition écologique à l’échelle locale, et appelle à être affiné, discuté et enrichi.